回测与结果核对
多阶段筛选或多子策略资金组合请使用图形策略工坊。工坊发布的组合策略需要 composition 引擎;策略库“一键回测”默认跟随策略,自动识别普通/组合执行器。显式选择不兼容引擎会提前说明。快捷入口、后台任务及实际日期核对见工作台指南。
2026-10-26:一键回测状态提供“打开统一回测结果”,携带原任务ID自动读取,不重新提交;运行归因统一在策略仿真中按来源与账户查看。新入口与配图见统一入口指南。
创建回测
进入“策略仿真 → 回测与模拟 → 回测”,选择已导入并启用的策略。首次使用选择“跟随策略”,填写标的、起止日期和资金,核对订单方式、复权、成交数量及仓位限制。普通、一键及图形工坊均有交易成本与执行假设,可设置最低佣金、买卖税费、滑点及结算。图形组合保留冻结结构和风控,本次费用覆盖单独保存快照;不覆盖时继承冻结执行参数。
- 选择参数方案,填写少量本次覆盖,点击“预览生效参数”。
- 日期必须与当前数据源覆盖相交;真实行情无区间内数据会失败。mock 使用请求区间内工作日的合成数据,并标明模拟来源。
- 点击创建或开始回测,记录实际任务 ID。执行超时不表示后端取消,应先查已有任务。
- 完成后核对任务状态与实际来源,再读取结果。
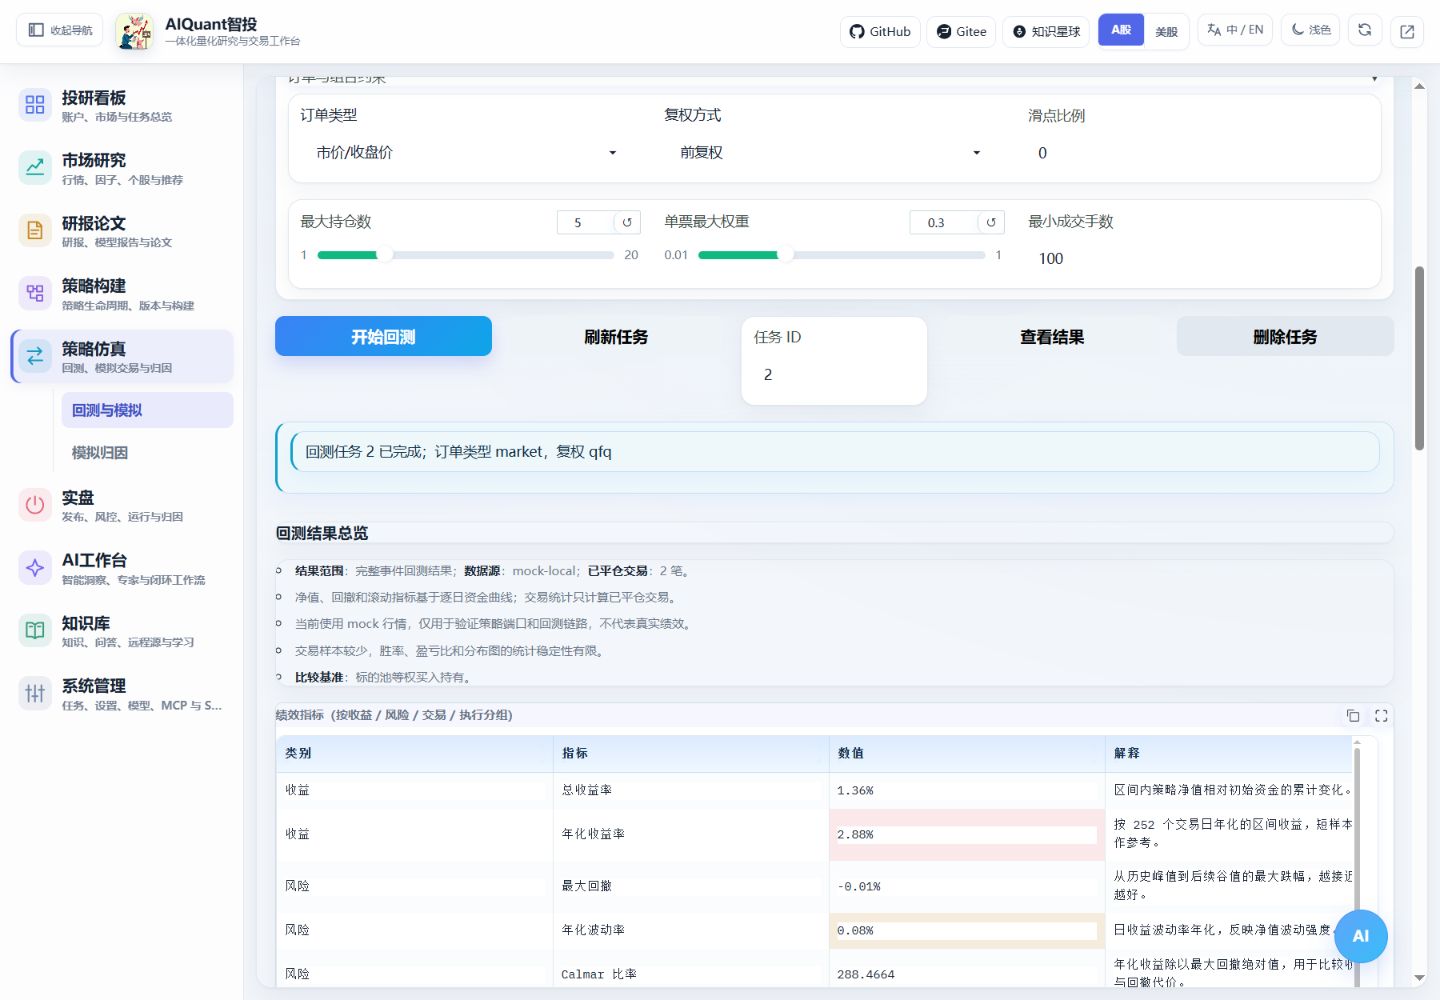
图 6:任务完成只是第一步,还需对照日期、成交和参数。截图是流程演示,不代表实盘收益。
按顺序读结果
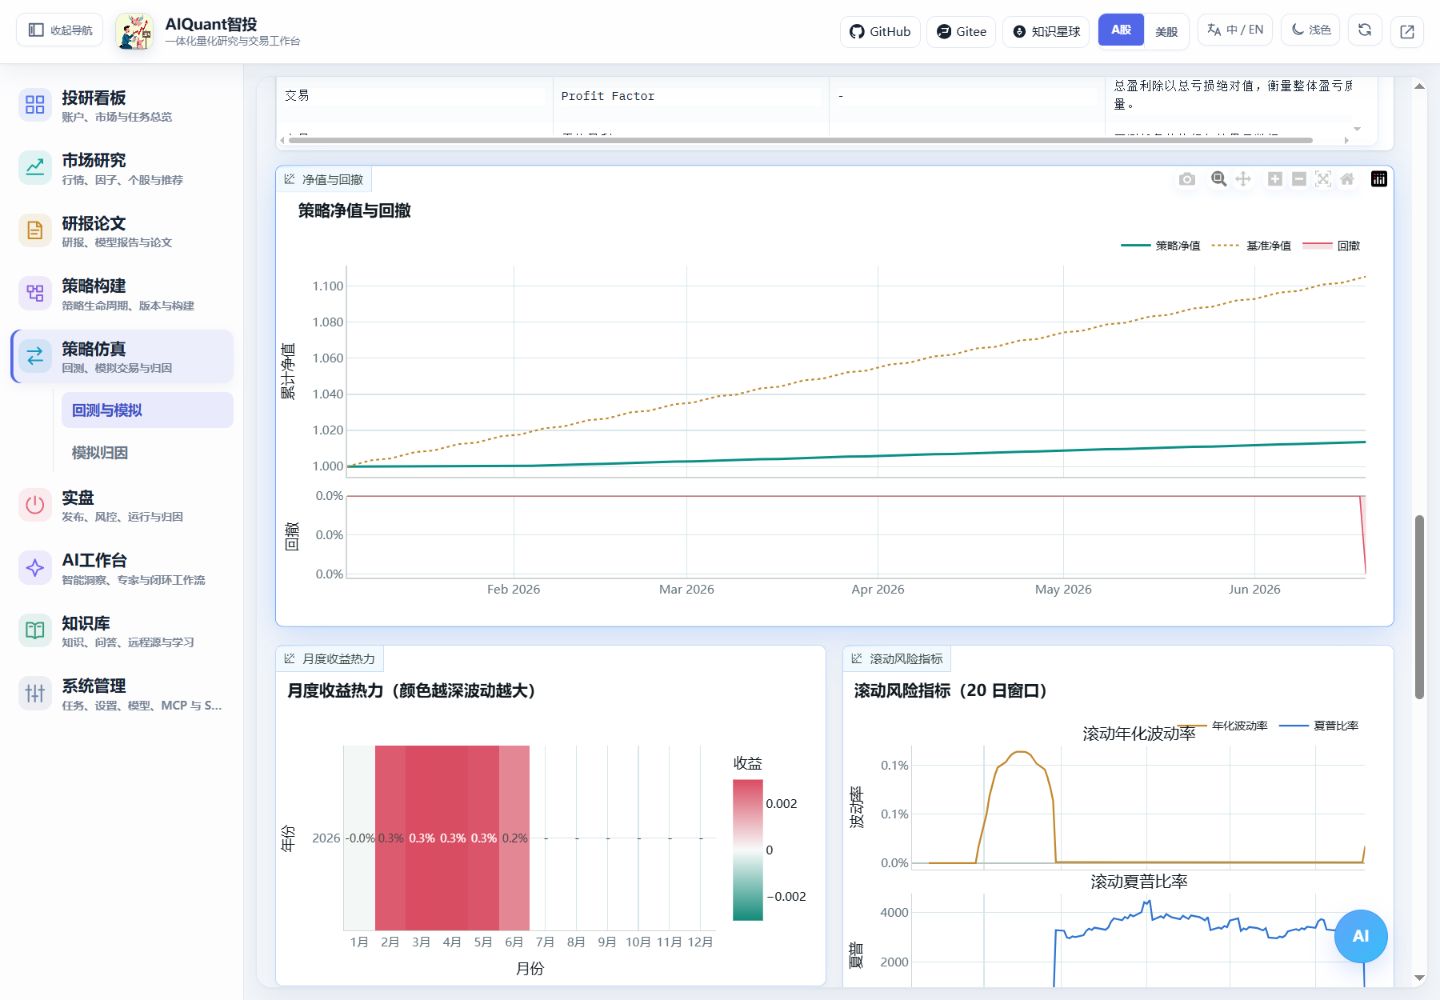
图 7:比较策略与基准曲线,观察回撤及交易成本;原始曲线日期必须在请求区间内。
| 检查项 | 怎样判断 |
|---|---|
| 参数快照 | 策略版本、生效参数、行情摘要、日期和执行假设与本次设置一致 |
| 净值与回撤 | 曲线点数、日期及初始资金合理;基准是标的池等权买入持有 |
| 收益与风险 | 结合最大回撤、波动率、Sharpe/Sortino、Calmar;短样本的年化值可能失真 |
| 成交与费用 | 买卖时间、价格、数量、费用及仓位符合约束;零成交先检查信号和历史长度 |
| 月度与滚动图 | 查看收益是否集中于少数时段;样本不足时不强行解释 |
| 标的归因 | 检查主要贡献和拖累,区分已实现与未实现盈亏 |
展开证据区读取快照、导出成交 CSV,或用两个实际任务 ID 比较。比较参数时固定股票池、日期与费用;条件不同不能只按收益排序。可从结果创建模拟账户,继续模拟交易。指标定义见回测原理。
Qlib 的区别
Qlib 引擎需要当前服务环境内的 pyqlib、qrun、真实 provider 数据和有效 Workflow。当前默认验收环境不满足原生 Qlib 完整运行条件;blocked 记录不表示训练成功。只有逐日组合产物存在时才绘制完整曲线,仅有指标时显示摘要。