通用因子监控与 Qlib
从左侧“策略构建 → 因子研究与监控”进入。原市场因子入口和旧链接转到同一页面,不再维护两套监控表单。监控用于研究指定股票池中的因子表现,不自动下单;新入口配图见统一入口指南。
选择范围与后端
- 选择沪深 300、中证 500、中证 1000、A 股全市场、自选股、资源池、当前模拟持仓或自定义代码。
- 资源池填写资源池 ID;模拟持仓填写模拟账户 ID。自定义范围输入当前市场的标准代码,A 股保留六位。
- 选择“内置因子研究”或“Qlib信号分析”,点击“运行因子监控”。页面显示实际行情加载数量、失败情况和计算阶段。
- 展开覆盖与原始截面、滚动稳定性和多池对照,核对结果。切页不会自动启动全市场行情查询,任务在后台执行。
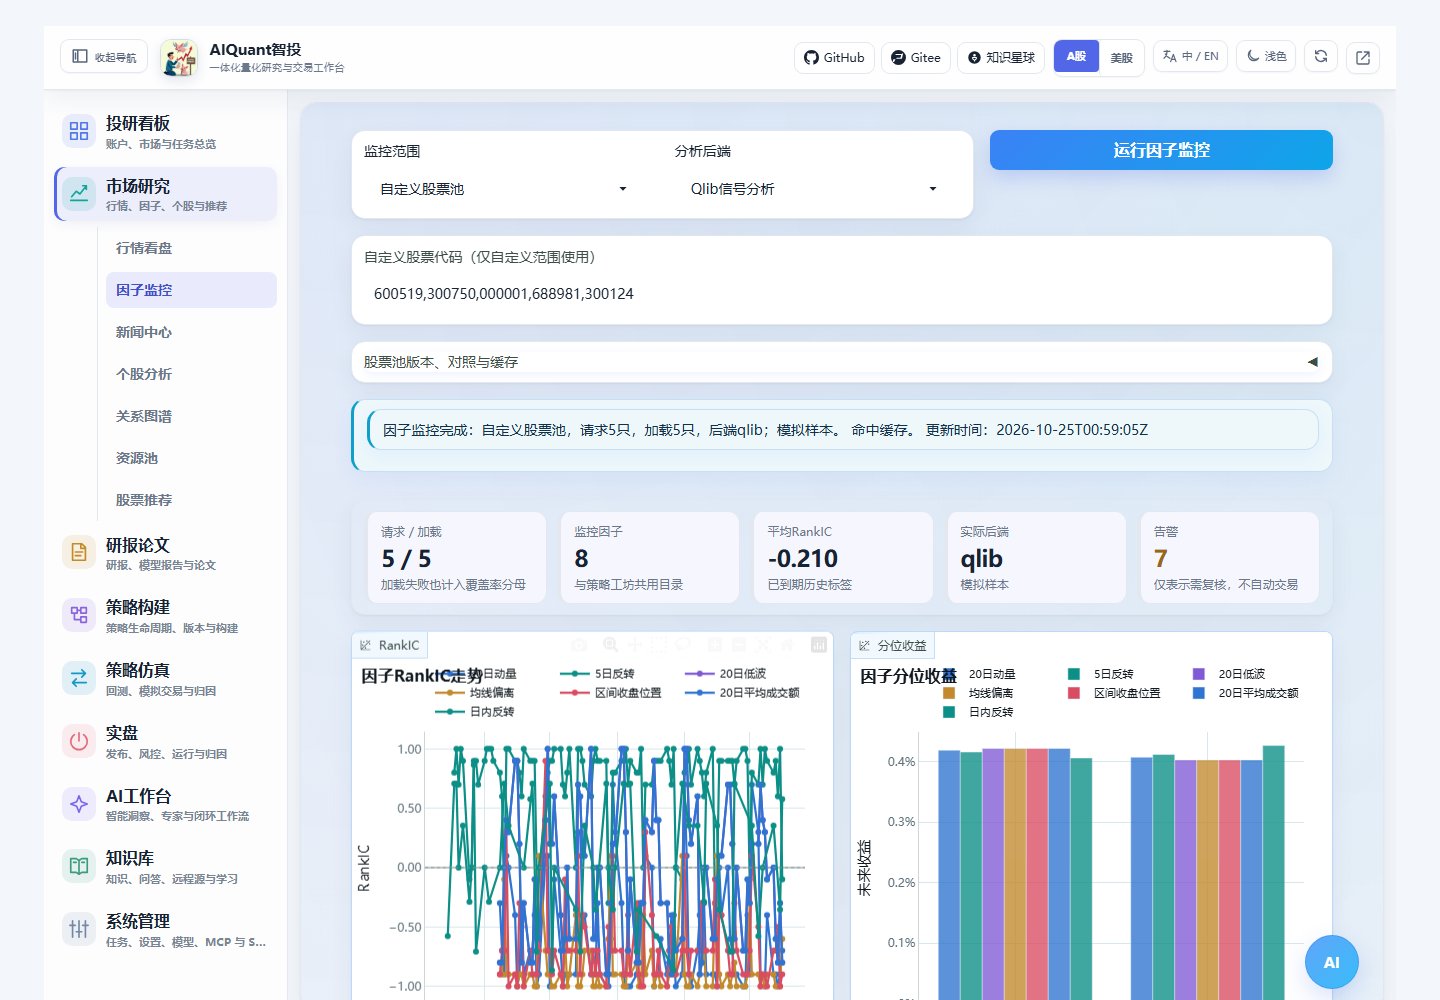
图 30:隔离 mock 数据上的真实 Qlib 工作进程验收画面。真实行情的对照结果另存验收报告;不要把示例画面当成市场绩效。
当前指数入口读取当前成分,并明确标注“当前成分回看”;不宣称自动获得历史真实成分。资源池不会因为为空而扩展到全市场。股票数量超过配置上限时明确报错,不再静默截取前 12 只。ETF 和股票的适用范围不同,建议分别建池观察。
如何看指标
| 内容 | 阅读方法 |
|---|---|
| 请求 / 加载 | 加载失败的证券仍保留在因子覆盖率分母中,展开明细查看失败原因 |
| RankIC | 因子排序与随后收益排序的相关性,正值表示同向,适用范围是当前股票池 |
| ICIR | RankIC 均值除以总体标准差,当前监控未年化 |
| 分位收益 | 按有效样本自动减少组数,每组默认至少 2 只;不足两组时不绘制组间收益 |
| 标签到期 | 最近一期 IC 来自已经走完前瞻周期的观察日,不是对今天未来收益的提前确认 |
| 风格暴露 | 当前价量代理因子间的相关性,不是行业/市值中性或完整风险模型 |
| 前后段与滚动 | 固定时间窗口的稳定性观察,不能冒充模型训练后的样本外绩效 |
监控与策略工坊共用八种价量因子。默认前瞻周期为 1、3、5、10 个输入日历交易日,主周期为 5 日;默认读取 252 根日线,实际来源可能返回更少。最低历史样本要求及窗口可在配置中调整。分组收益未扣交易费用,不等于真实可执行收益。
每张主要图都有常驻短提示和“图表说明”,支持悬停、点击或键盘聚焦。雷达面积不是统一风险总分,情绪分数不是上涨概率;不确定时先展开说明。
多股票池与历史成员
“股票池版本、对照与缓存”中可选择额外对照池、观察日期和是否跳过结果缓存。不同池分别计算,结果列明历史政策、覆盖率和样本数;资源池对照使用同一个资源池 ID。观察日期必须不晚于今天,过早日期若不在数据源返回范围内会提示数据不足。
需要历史成员时,先通过 CLI/API 登记含证券代码、有效起止日期和数据来源的清单,再填写返回的版本。清单字段示例位于仓库 egs/config/strategies/factor_memberships.example.yaml,仅供填写格式参考,不是指数成分证据。
python egs/entrypoints/cli.py factor memberships --file egs/config/strategies/factor_memberships.example.yaml --format json
python egs/entrypoints/cli.py factor start --universe-id csi300 --backend builtin --format json
python egs/entrypoints/cli.py factor job <任务ID> --format json
历史成员是用户提供的数据,系统按版本和有效日期隔离,但不会替用户证明来源真实性。内置日历来自行情日期并集;缺失交易日不会用另一日期的价格顶替,日期与标签口径见原理文档。
配置 Qlib 分析环境
本轮已在项目内 .venv-qlib 实测 pyqlib 0.9.7,依赖清单位于 egs/requirements/qlib.txt。主 Web 环境保持独立;Qlib 分析通过单独解释器运行,不修改 conda 包。
egs/config/strategies/factor_monitor.yaml 的 qlib_python 可填写虚拟环境目录或解释器路径;环境变量 ALL_IN_ONE_QLIB_PYTHON 可覆盖。目录形式在 Windows 使用 Scripts/python.exe,在 Linux 使用 bin/python。
当前服务的因子诊断会真实探测该工作进程。Qlib 缺失时,内置监控仍可用;显式选择 Qlib 后出错不会静默回退。此信号分析使用平台提供的对齐面板,不要求每次训练模型或准备完整 provider。
“Qlib实验”和回测页的原生 Workflow 是另一项能力,仍需 qrun、真实 provider、Workflow 与模型依赖;本轮信号分析成功不等于完整原生训练回测已验证。
数据与性能边界
结果按股票池版本、观察日、后端、配置和计算实现缓存,默认有效一小时;可明确勾选重新计算。原始因子数值使用项目内增量缓存。重复运行不应仅为刷新页面而重训模型。
当前未自动提供历史行业/市值中性化、真实容量或显著性保证。全市场入口可用不等于已经验收全部证券的行情覆盖和计算耗时;大池应先查看加载失败及样本,再逐步扩展。实际测试结果见项目验收档案,研究口径见因子监控原理。