模型策略
2026-10-24:策略工坊可为 LightGBM、XGBoost、MLP 分别指定命名因子特征集,留空沿用原特征;“多特征组模型组合”提供现成预置。配置、配图与训练证据核对见因子研究指南。
前置条件
预制策略包含 LightGBM 截面选股、XGBoost 截面选股和 CPU 小型 MLP 集成。先安装项目 requirements-models.txt 中固定的可选依赖,并确认后端运行在同一个 Python 环境;默认参数位于 egs/config/models/model_strategies.yaml。
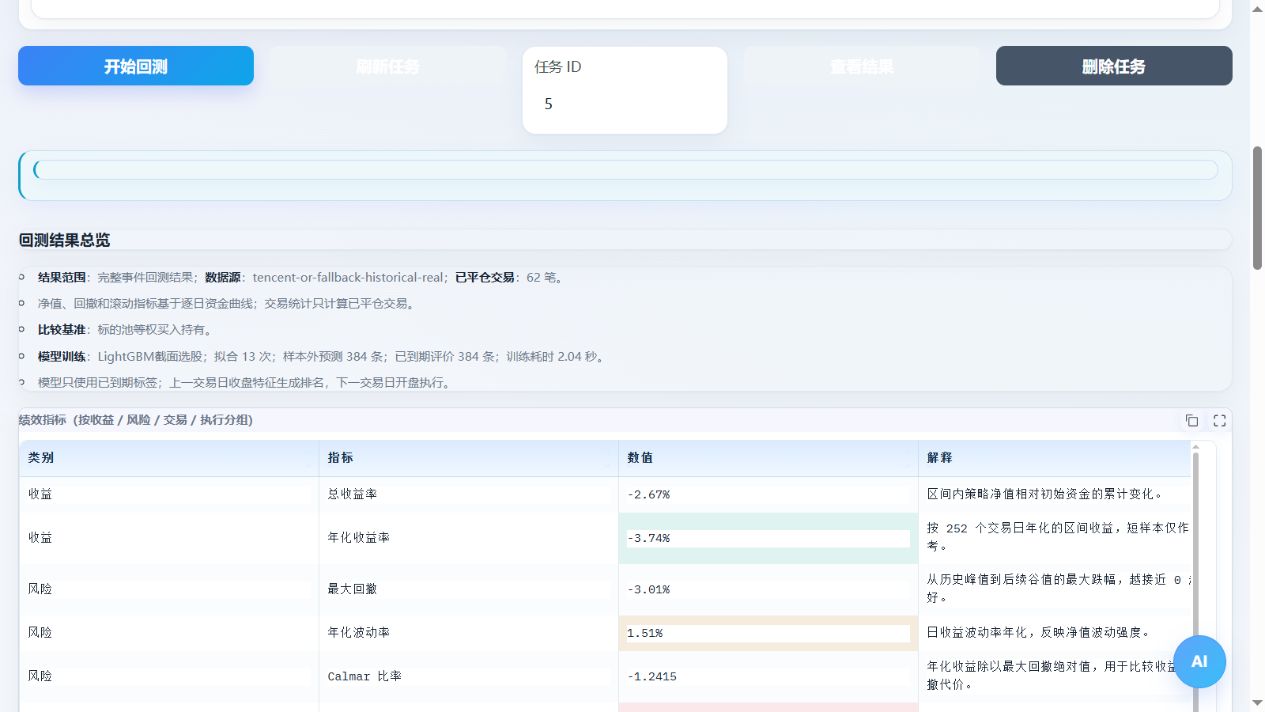
图 8:模型结果需包含实际拟合、样本外预测和耗时证据;历史验证截图的日期与行情来源见截图索引。
操作步骤
- 按策略导入选择并启用对应模型示例。
- 至少准备两个日期对齐的标的,建议三个及以上,提供足够训练历史。
- 选择基准或对照方案,点击预览;模型学习率、树数或网络参数放在 model_params。
- 回测订单类型选择开盘价。已有策略库一键回测会按模型标签选择,但仍应核对最终快照。
- 完成后检查拟合次数、训练/验证样本、预测数和耗时,再看净值、成交与成本。
样本不足应补充数据或重新选择合理区间,不能用训练段收益替代样本外验证。当前模型策略由平台 simple 引擎执行,不等于原生 Qlib Workflow 运行成功。时间隔离与模型边界见模型与 ETF 原理。